Todos os posts de Breno Galvão

Desempenho recente do mercado de crédito

Por Francisco E. de Luna A. Santos

Os saldos para PF e recursos livres mostram crescimento próximo de 10% em termos reais nos últimos doze meses, e estagnação dos segmentos de pessoa jurídica (PJ) e da categoria recursos direcionados. Em contrapartida, olhando as novas concessões, observamos queda maior no segmento de PF, em especial as concessões para crédito consignado total e no crédito pessoal total.

A análise dos últimos dados mostra que não houve aumento relevante no comprometimento de renda e nas taxas de juros, ainda que ambos permaneçam em níveis altos, e discreto aumento na inadimplência para pessoas físicas (PFs).

Tais observações não alteram a análise prospectiva do mercado de crédito para 2022, em que esperamos um crescimento limitado no ano com oscilações em alguns períodos. No entanto, medidas regulatórias em curso, relacionadas ao fortalecimento das garantias e à securitização, fornecem suporte importante para o crescimento estrutural e sustentável do mercado de crédito.

Acesse o texto completo


------------------------------------------------------------------------------------------------------------------------------------------

Panorama fiscal: evolução recente

Por Marco A.F.H. Cavalcanti, Felipe dos Santos Martins, Sergio Fonseca Ferreira e Wellington Charles Lacerda Nobrega

As contas públicas continuam apresentando melhora em diversos indicadores em 2022, relativamente ao ano passado. No acumulado deste ano, até março, o superávit primário do Tesouro Nacional foi de R$ 51,3 bilhões, contra R$ 27,6 bilhões em 2021, a preços de março de 2022. O aumento do superávit no primeiro trimestre neste ano se deve, em sua maior parte, ao crescimento real da receita líquida em 12,7%, enquanto a despesa cresceu apenas 7,4%. Para abril, estimativas preliminares da Diretoria de Estudos e Políticas Macroeconômicas (Dimac) do Ipea, com base nos dados do Sistema Integrado de Administração Financeira (Siafi), indicam superávit primário da ordem de R$ 28,9 bilhões, ante R$ 18,5 bilhões, em valores constantes, em abril de 2021.

Os indicadores de endividamento público também têm apresentado melhora. Em fevereiro de 2022, a dívida bruta do governo geral (DBGG) atingiu 79,2% do produto interno bruto (PIB), situando-se 9,8 pontos percentuais (p.p.) abaixo do nível observado no mesmo período do ano passado; movimento de queda semelhante se observou para a dívida líquida do setor público (DLSP). No período mais recente, observa-se aumento do custo médio da dívida, mas o impacto desse fator na evolução da razão dívida/PIB tem sido compensado pelo aumento do PIB nominal.

O Projeto de Lei de Diretrizes Orçamentárias (PLDO) de 2023 projeta a tendência de redução gradual do déficit primário do governo central nos próximos anos, passando de um déficit primário de R$ 65,9 bilhões em 2023 para um superávit primário de R$ 33,7 bilhões em 2025 (valores correntes). Essa reversão se deve à expectativa de manutenção do controle da despesa e de aumento da receita bruta no período em questão. Contudo, as projeções do PLDO indicam uma diminuição muito significativa do montante alocado às despesas discricionárias nos próximos anos e, portanto, diminuição nos recursos disponíveis para investimentos e programas e políticas públicas – o que sinaliza a necessidade de não apenas avançar no processo de contenção do crescimento das despesas obrigatórias, mas também aperfeiçoar o arcabouço de regras fiscais.

Acesse o texto completo


------------------------------------------------------------------------------------------------------------------------------------------

Estimativa das alíquotas e da incidência da tributação indireta

Por Felipe Moraes Cornelio, Theo Ribas Palomo, Fernando Gaiger Silveira e Marcelo Resende Tonon

Esta Nota apresenta estimativas da incidência da tributação indireta sobre a renda e os orçamentos das famílias, por meio da aplicação de alíquotas efetivas, calculadas com base na Matriz Insumo-Produto (MIP) de 2015, aos gastos de bens e serviços apurados na Pesquisa de Orçamentos Familiares (POF) de 2017/2018. A metodologia adotada inova ao estimar as alíquotas da tributação indireta a nível de produto, considerando tanto os impostos dos insumos e bens de capital presentes nos produtos da demanda final como os relativos aos setores de serviços de margem. Para relacionar os resultados das alíquotas com o padrão de consumo das famílias, construiu-se um tradutor entre produtos e bens e serviços da POF e os grupos de produtos da MIP para, com isso, mensurar os efeitos dos tributos indiretos na distribuição da renda.

Além disso, para analisar o impacto da tributação como um todo, é incorporada aos resultados da incidência da tributação indireta sobre a renda das famílias, também a incidência dos tributos diretos realizada por Silveira et al. (2020), com as famílias discriminadas por décimos de renda familiar per capita. Fica evidenciado o perfil regressivo da tributação indireta, que não é contrabalançado pela progressividade dos tributos diretos. Isso se deve, em grande medida, à menor participação dos últimos na renda, o que limita a mitigação da regressividade dos indiretos. A análise do perfil de incidência sobre o consumo e suas principais rubricas permite que se avalie os determinantes dos diferentes graus de oneração, em que se destaca a operação dos diferentes tributos – bases de incidência, alíquotas, desonerações e isenções. Por último, são apresentados os efeitos da tributação sobre a desigualdade, considerando três etapas da renda: a renda inicial – ou seja, a renda de mercado mais as transferências públicas –, a renda disponível – descontados os tributos diretos – e a renda pós tributação – quando se subtraem todos os tributos.

220414_cc_55_nota_5_ifr_mar22_tabela_1

Acesse o texto completo

Alíquotas de Curto Prazo (xlsx)


------------------------------------------------------------------------------------------------------------------------------------------

Comércio exterior do agronegócio: março de 2022

Por Ana Cecília Kreter, Rafael Pastre, Fabio Servo e José Ronaldo Souza Jr.

Março é um mês típico de início de alta nas exportações do agronegócio brasileiro, explicada em parte pelo avanço das colheitas da safra 2021-2022, em especial dos grãos. Mesmo sendo um mês em que é esperada maior comercialização frente a janeiro e fevereiro, o setor apresentou significativo crescimento do valor exportado ante mesmo mês do ano passado, com alta de 29,4%, totalizando US$ 14,5 bilhões. As importações do agronegócio fecharam o mês com US$ 1,4 bilhão, também com alta frente ao mesmo mês do ano anterior, de 5,9%.

Com isso, o primeiro trimestre do ano se encerra com a intensificação do fluxo comercial do agronegócio brasileiro, tanto nas exportações quanto nas importações, mesmo frente a novos desafios como a guerra entre a Rússia e a Ucrânia e o conjunto de sanções que afetou os fluxos internacionais de comércio. Do lado das exportações, merece destaque o bom desempenho do complexo de soja; das carnes bovina e de frango; e de produtos florestais, como a celulose. Já açúcar, café, algodão e milho registraram baixas, resultado das quebras observadas na safra 2020- 2021, fortemente afetadas por questões climáticas adversas e cuja produção ainda está sendo embarcada. A carne suína apresenta retração devido ao excesso de oferta no mercado chinês.

Acesse o texto completo


------------------------------------------------------------------------------------------------------------------------------------------

Investimento líquido e estoque de capital – quarto trimestre de 2021

Por José Ronaldo de C. Souza Jr. e Felipe M. Cornelio

Esta Nota atualiza as séries dos indicadores Ipea de investimento líquido e de estoque de capital até dezembro de 2021. Com os dados acumulados em doze meses dos investimentos brutos (Formação Bruta de Capital Fixo – FBCF) alcançando um crescimento de 17,2% no ano, os investimentos líquidos (excluído o valor da depreciação do estoque de capital prévio) voltaram a apresentar valores positivos. Por conseguinte, o estoque de capital voltou a crescer, atingindo uma taxa de crescimento interanual de 1,0% em dezembro de 2021 – depois de ter fechado o ano de 2020 em queda de 0,1%. O destaque de 2021 foi o crescimento generalizado dos investimentos das três categorias (construção, máquinas e equipamentos e outros). Particularmente, a categoria de máquinas e equipamentos, que vinha com inves​timentos líquidos negativos desde 2015, voltou a fechar o ano com valor positivo (acumulação líquida de capital) em 2021.

220414_cc_55_nota_5_ifr_mar22_tabela_1

Acesse o texto completo


------------------------------------------------------------------------------------------------------------------------------------------

Índice de Custo da Tecnologia da Informação (ICTI) – fevereiro de 2022

Por Maria Andreia Parente Lameiras

O Índice de Custo da Tecnologia da Informação (ICTI), calculado pelo Ipea, apresentou taxa de variação de 0,75% em fevereiro de 2022, situando-se 0,06 ponto percentual (p.p.) acima da taxa registrada no mês anterior. Na comparação com o mesmo mês de 2021, o resultado mostrou estabilidade. Com a incorporação desse resultado, o ICTI acumula uma variação de 5,75% nos últimos doze meses.
220324_cc_54_nota_29_icti_jan_tabela_1_jan22

220324_cc_54_nota_29_icti_jan_tabela_2_jan22

Acesse o texto completo

ICTI – Série Completa – Fevereiro de 2022 (xlsx)


------------------------------------------------------------------------------------------------------------------------------------------

Indicador IPEA de Consumo Aparente de Bens Industriais – Janeiro de 2022 Demanda interna por bens industriais inicia o ano com recuo de 2,3% em janeiro

Por Leonardo Mello de Carvalho

O Indicador Ipea Mensal de Consumo Aparente de Bens Industriais – definido como a parcela da produção industrial doméstica destinada ao mercado interno acrescida das importações – registrou uma queda de 2,3% na comparação entre janeiro e dezembro na série com ajuste sazonal. Com esse resultado, o trimestre móvel terminado em janeiro avançou 1,5% na margem. Entre os componentes do consumo aparente, ainda na comparação dessazonalizada, enquanto a produção interna destinada ao mercado nacional (bens nacionais) caiu 2,2% em janeiro, as importações de bens industriais recuaram 2,4%, conforme mostra a tabela 1.

Na comparação interanual, a demanda interna por bens industriais retrocedeu 7,7% contra janeiro do ano passado. Com isso, o trimestre móvel registrou uma queda de 3,8% em relação ao verificado no mesmo período de 2021. Tomando por base a variação acumulada em doze meses, a demanda cresceu 6,6%, enquanto a produção industrial, mensurada pela Pesquisa Industrial Mensal de Produção Física (PIM-PF) do Instituto Brasileiro de Geografia e Estatística (IBGE), acumulou uma alta de 3,1%, como visto no gráfico 1. Na mesma base de comparação, as importações de bens industriais cresceram 25,8%.

220303_cc_54_nota_18_indice_marco22_tabela_1

220303_cc_54_nota_18_indice_marco22_tabela_1

Acesse o texto completo

Indicador IPEA de Consumo Aparente de Bens Industriais (xlsx)


------------------------------------------------------------------------------------------------------------------------------------------

Indicador IPEA de FBCF – Janeiro de 2022 Investimentos iniciam o ano de 2022 com recuo de 0,4%

Por Leonardo Mello de Carvalhos

O Indicador Ipea de Formação Bruta de Capital Fixo (FBCF) aponta uma queda de 0,4% na comparação entre janeiro de 2022 e dezembro de 2021, na série com ajuste sazonal. Ainda assim, o trimestre móvel fechou com uma alta de 1,4%. Nas comparações com os mesmos períodos de 2020, enquanto janeiro registrou uma queda de 5,5%, o trimestre móvel caiu 1,8%. No acumulado em doze meses, os investimentos totais apresentaram crescimento de 15,5% em janeiro.

220303_cc_54_nota_18_indice_marco22_tabela_1

Na comparação com ajuste sazonal, o consumo aparente de máquinas e equipamentos – que corresponde à produção nacional destinada ao mercado interno acrescida das importações – apresentou um recuo de 4,7% em janeiro, encerrando o trimestre móvel com uma alta de 0,4%. De acordo com os seus componentes, enquanto a produção nacional de máquinas e equipamentos cedeu 4,9% em janeiro, a importação caiu 12,5% no mesmo período. Ainda assim, as importações cresceram 5,5% no trimestre móvel. A produção nacional, por sua vez, encerrou o período com uma queda de 0,5%. No acumulado em doze meses, a demanda interna por máquinas e equipamentos registrou um aumento de 22,4%.

220303_cc_54_nota_18_indice_marco22_tabela_1

Os investimentos em construção civil, por sua vez, avançaram em janeiro, na série dessazonalizada, registrando alta de 2,9%. Com isso, o segmento registrou uma queda de 1,4% no trimestre móvel. No acumulado em doze meses, o crescimento foi de 12,3%.

Acesse o texto completo

Índice IPEA mensal de Formação Bruta de Capital Fixo (xlsx)


------------------------------------------------------------------------------------------------------------------------------------------

Boletim de expectativas – Março de 2022

Por Estêvão Kopschitz Xavier Bastos

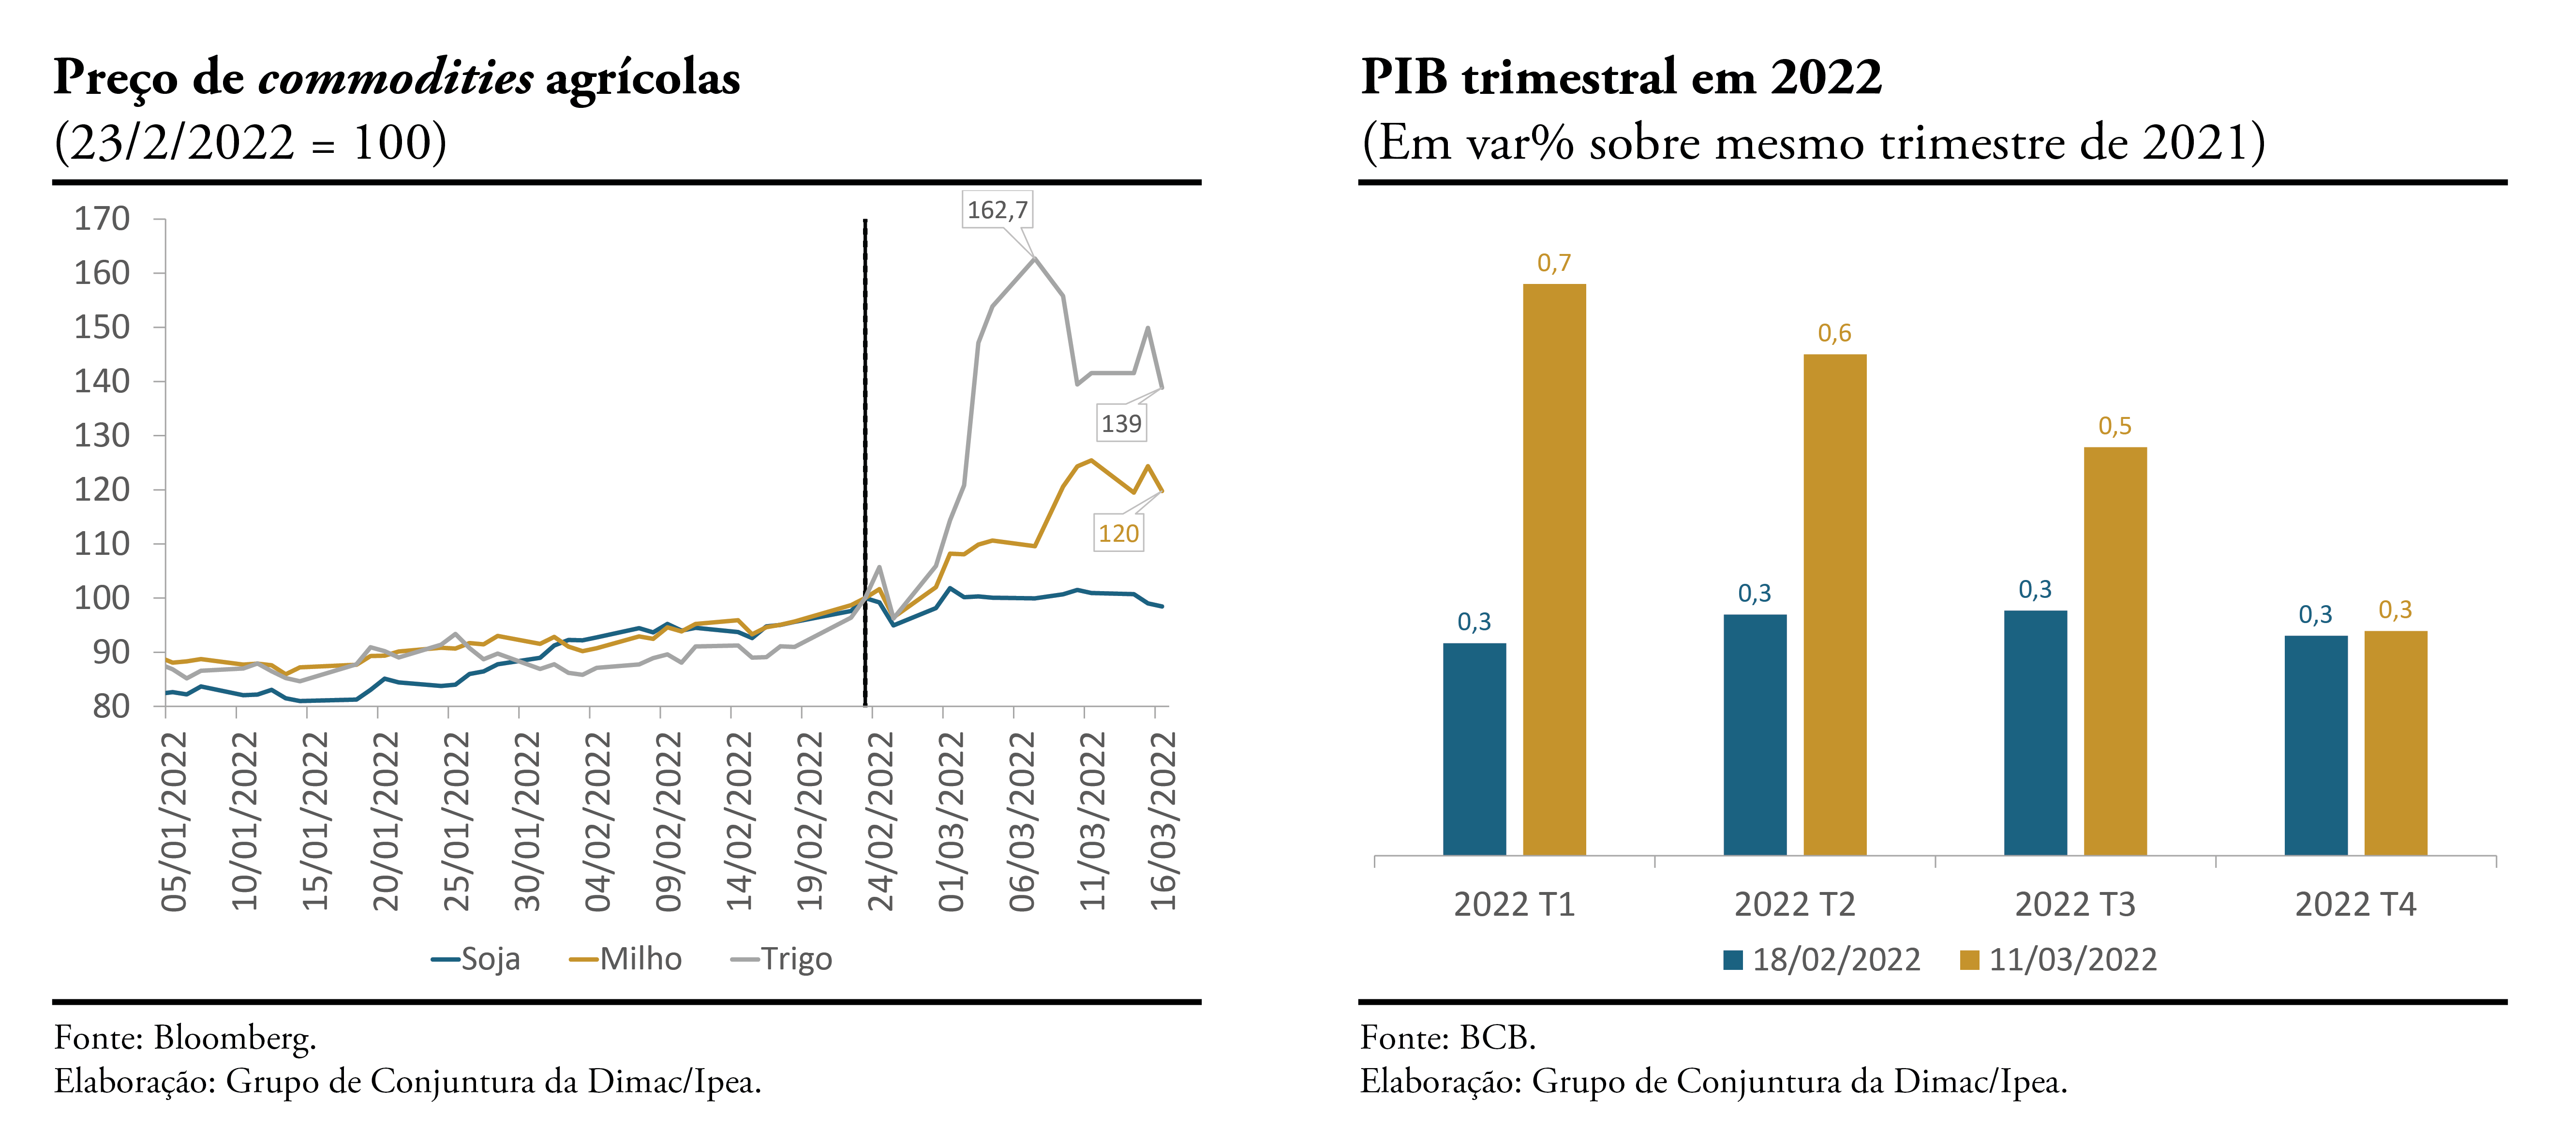
Este Boletim apresenta uma compilação de expectativas de mercado para diversas variáveis econômicas, coletadas de diferentes fontes. Neste número, o contexto mundial é descrito pela evolução dos preços das commodities desde a invasão da Ucrânia pela Rússia. Em seguida, são comparadas as previsões para o Brasil feitas antes e depois do início da guerra, para PIB, inflação e finanças públicas. No mesmo período, foram divulgados importantes indicadores da economia brasileira nesses setores, que influenciam a formação de expectativas. Até o momento, o conjunto de fatos composto de invasão da Ucrânia e divulgação recente de dados no Brasil levaram a: melhoria na previsão do crescimento do PIB em 2022; alta na inflação esperada em 2022; alta nos juros nominais (nos reais, queda nos de prazo até um ano e alta nos de prazo acima de dois); piora, apenas em 2023, do resultado nominal do Governo Central; maior despesa com juros em 2022 e 2023; melhor resultado primário em 2022 e 2023; e reduções da dívida bruta do governo geral equivalentes a 0,9% do PIB, em 2022 e 2023, e 0,5% do PIB, em 2024 e 2025.

220303_cc_54_nota_18_indice_marco22_tabela_1

Acesse o texto completo


------------------------------------------------------------------------------------------------------------------------------------------

Análise do desempenho em 2021

Por Mônica Mora

As finanças públicas estaduais apresentaram importante melhora em 2021, resultante de transformações estruturais e questões de caráter mais conjuntural. Essa melhora se refletiu na geração de um dos maiores superávits primários da história dos governos estaduais, bem como na obtenção de um superávit nominal expressivo. Nesse cenário, observou-se o forte crescimento das disponibilidades de caixa em praticamente todas as Unidades da Federação. O objetivo desta nota é apresentar e discutir alguns dos aspectos dessa melhora recente das finanças estaduais.

Acesse o texto completo


------------------------------------------------------------------------------------------------------------------------------------------